ඔබේ පළමු ව්යාපාරික ණය ලබාගන්නේ කොහොමද?
නව ව්යවසායකයන් සඳහා SriTrade මඟපෙන්වීම – 03 වන කොටස
ව්යාපාරයක් ආරම්භ කිරීමට හොඳ අදහසක් තිබුණත්, එය ක්රියාත්මක කිරීමට අවශ්ය මුදල් නොමැතිවීම බොහෝ දෙනෙකු මුහුණ දෙන ගැටලුවකි.
“මගේම ව්යාපාරයක් පටන් ගන්න ඕනෑ. ඒත් ඒකට මුදල් හොයාගන්නේ කොහොමද?”
“බැංකුවකින් ණයක් ගන්න මට පුළුවන්ද?”
“මට ඇපයට තියන්න ඉඩමක් නැත්නම් ණයක් ලැබෙන්නේ නැද්ද?”
මෙවැනි ප්රශ්න නව ව්යවසායකයන්ගේ සිත් තුළ නිතර ඇතිවේ.
එහෙත් ව්යාපාරික ණයක් ලබාගැනීම යනු මුදල් ලබාගැනීම පමණක් නොවේ. එම මුදල් නිවැරදිව ආයෝජනය කිරීමත්, නියමිත කාලයට ණය ආපසු ගෙවීමට හැකිවීමත් ඉතා වැදගත්ය.
අද අපි ඔබේ පළමු ව්යාපාරික ණය සඳහා සූදානම් විය යුතු ආකාරය සරලව විමසා බලමු.
1. මුලින්ම ඔබට ණයක් අවශ්යදැයි සිතන්න
ව්යාපාරයක් ආරම්භ කරන සෑම කෙනෙකුටම බැංකු ණයක් අවශ්ය වන්නේ නැත.
ඇතැම් ව්යාපාර ඉතා සුළු මුදලකින් ආරම්භ කළ හැකිය.
උදාහරණයක් ලෙස, නිවසේ සිට ආහාර ඇණවුම් සකස් කරන ව්යාපාරයක් ආරම්භ කිරීමට විශාල වෙළෙඳසලක් කුලියට ගැනීම අවශ්ය නොවිය හැකිය.
මුලින්ම ඇණවුම් කිහිපයක් ලබාගෙන, ඒවායින් ලැබෙන ආදායම නැවත ව්යාපාරයට යෙදවිය හැකිය.
එබැවින් ණයක් ලබාගැනීමට පෙර ඔබෙන්ම ප්රශ්න කිහිපයක් අසන්න.
මා සතුව දැනට කොපමණ මුදලක් තිබේද?
ව්යාපාරය කුඩා පරිමාණයෙන් ආරම්භ කළ හැකිද?
මට ඇත්තෙන්ම අවශ්ය මුදල කොපමණද?
ණය මුදල නොලැබුණත් ව්යාපාරය ආරම්භ කිරීමට වෙනත් ක්රමයක් තිබේද?
මතක තබාගන්න. ණයක් ලබාගැනීම ව්යාපාරයක සාර්ථකත්වය නොවේ. ණය මුදල නිවැරදිව භාවිත කිරීම සහ ආපසු ගෙවීමේ හැකියාවයි වැදගත් වන්නේ.
2. ඔබට අවශ්ය මුදල නිවැරදිව ගණනය කරන්න
අපි සරල උදාහරණයක් ගනිමු.
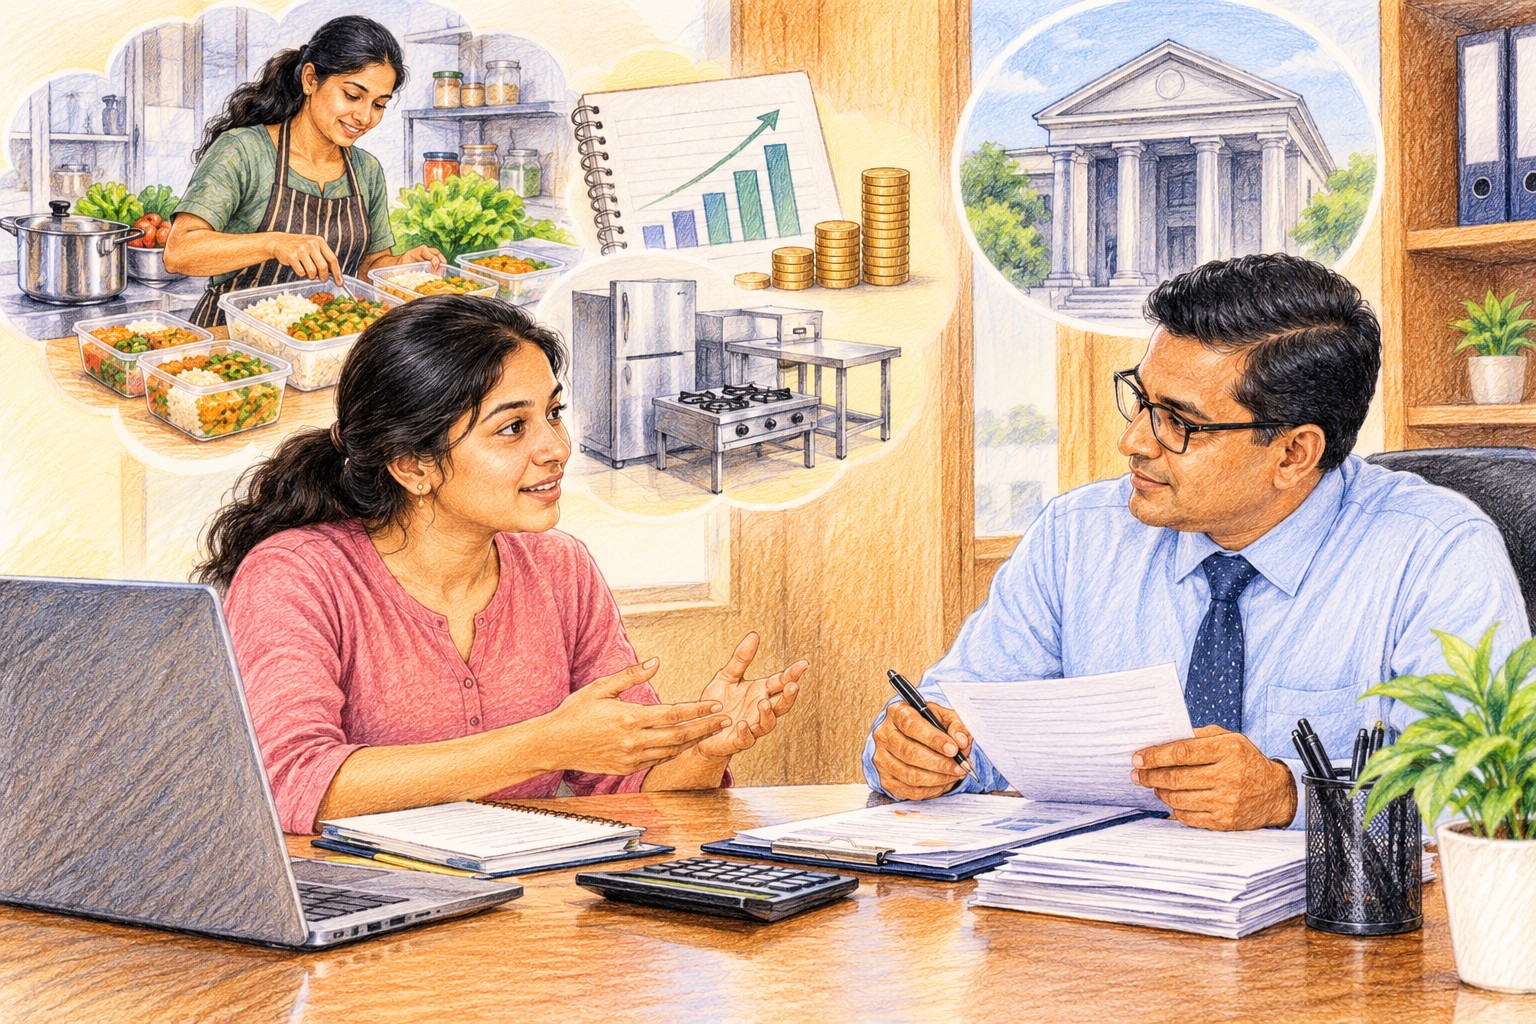
සඳුනි නමැති තරුණිය නිවසේ සිට ආහාර ඇණවුම් සකස් කිරීමේ කුඩා ව්යාපාරයක් ආරම්භ කිරීමට බලාපොරොත්තු වෙයි.
ඇයට අවශ්ය මුදල් මෙසේ ගණනය කළ හැකිය.
අවශ්යතාව
මුදල
ආහාර පිසීමේ උපකරණ
රු. 80,000
ආරම්භක අමුද්රව්ය
රු. 30,000
ඇසුරුම් ද්රව්ය
රු. 15,000
ප්රචාරණය සහ වෙනත් වියදම්
රු. 15,000
හදිසි වියදම් සඳහා මුදල්
රු. 10,000
මුළු අවශ්යතාව
රු. 150,000
මෙම සංඛ්යා උදාහරණයක් පමණි.
සඳුනි සතුව රු. 50,000ක් තිබේ නම්, ඇයට අවශ්ය අතිරේක මුදල රු. 100,000කි.
එවිට රු. 300,000ක ණයක් ලබාගැනීමට උත්සාහ කිරීම වෙනුවට, ඇයට සැබවින්ම අවශ්ය මුදල පිළිබඳව සිතා බැලිය හැකිය.
අවශ්ය ප්රමාණයට වඩා වැඩි ණයක් ලබාගැනීම අනවශ්ය පොලී බරක් ඇති කළ හැකිය.
3. බැංකුවට ඉදිරිපත් කිරීමට ව්යාපාර සැලැස්මක් සකස් කරන්න
බැංකුවක් ඔබට මුදල් ලබාදීමට පෙර, ඔබ එම මුදල් භාවිත කරන්නේ කුමකටද සහ ආපසු ගෙවන්නේ කෙසේද යන්න දැනගැනීමට කැමති වනු ඇත.
ඒ සඳහා සරල ව්යාපාර සැලැස්මක් ඉතා ප්රයෝජනවත් වේ.
එහි පහත කරුණු ඇතුළත් කළ හැකිය.
ඔබ ආරම්භ කිරීමට බලාපොරොත්තු වන ව්යාපාරය කුමක්ද?
ඔබ විකුණන භාණ්ඩය හෝ ලබාදෙන සේවාව කුමක්ද?
ඔබේ ගනුදෙනුකරුවන් කවුරුන්ද?
ඔබේ ව්යාපාරයට ඇති ඉල්ලුම කෙබඳුද?
ඔබට අවශ්ය මුදල කොපමණද?
මාසික ආදායම සහ වියදම් කොපමණ වේ යැයි අපේක්ෂා කරන්නේද?
ණය වාරිකය ගෙවීමට මුදල් ලැබෙන්නේ කෙසේද?
මෙය පිටු ගණනාවක සංකීර්ණ ලේඛනයක් විය යුතුම නැත.
නමුත් බැංකුවට අවශ්ය තොරතුරු පැහැදිලිව සහ විශ්වාසනීය ලෙස ඉදිරිපත් කිරීමට හැකිවිය යුතුය.
4. ණයක් සඳහා අවශ්ය විය හැකි ලියකියවිලි
බැංකුව සහ ණය යෝජනා ක්රමය අනුව අවශ්ය ලියකියවිලි වෙනස් විය හැකිය.
සාමාන්යයෙන් සූදානම් කරගැනීමට ප්රයෝජනවත් ලියකියවිලි කිහිපයක් මෙසේය.
ජාතික හැඳුනුම්පත සහ ලිපිනය තහවුරු කරන ලියකියවිලි.
ව්යාපාර ලියාපදිංචි සහතිකය හෝ අදාළ යෝජනා ක්රමයෙන් පිළිගන්නා ලියාපදිංචි අයදුම්පත.
ව්යාපාර සැලැස්ම.
බැංකු ගිණුම් ප්රකාශන, තිබේ නම්.
දැනට ක්රියාත්මක ව්යාපාරයක් නම් විකුණුම් හා වියදම් වාර්තා.
උපකරණ මිලදී ගැනීමට ණය ඉල්ලන්නේ නම් ඒවායේ මිල ගණන්.
අදාළ ණය යෝජනා ක්රමය ඉල්ලා සිටින වෙනත් ලියකියවිලි.
ශ්රී ලංකාවේ රජයේ ඇතැම් සුළු හා මධ්ය පරිමාණ ව්යාපාර ණය යෝජනා ක්රම සඳහා ව්යාපාර ලියාපදිංචිය හෝ පිළිගත් ලියාපදිංචි අයදුම්පතක් අවශ්ය වේ.
එහෙත් සියලුම බැංකු ණය සඳහා එකම නීති හා කොන්දේසි අදාළ නොවේ.
ඒ නිසා අයදුම් කිරීමට පෙර බැංකුවෙන් නවතම අවශ්යතා විමසන්න.
5. ඇපයක් නොමැතිව ව්යාපාරික ණයක් ලබාගත හැකිද?
බොහෝ නව ව්යවසායකයන්ට ඇති ප්රධාන ගැටලුවක් වන්නේ ණය සඳහා ඇපයක් ඉදිරිපත් කිරීමයි.
නමුත් සියලුම ව්යාපාරික ණය සඳහා ඉඩමක් හෝ නිවසක් ඇපයට තැබිය යුතු බවට පොදු නියමයක් නැත.
ඇප අවශ්යතාව ණය වර්ගය, ණය මුදල, බැංකුවේ ප්රතිපත්තිය සහ අයදුම්කරුගේ ආපසු ගෙවීමේ හැකියාව අනුව වෙනස් වේ.
ඇතැම් අවස්ථාවල බැංකුව ඇපකරුවෙකු, වෙනත් ආරක්ෂණයක් හෝ අමතර තොරතුරු ඉල්ලා සිටිය හැකිය.
එබැවින් බැංකු කිහිපයකින් විමසා ඔබට ගැළපෙන ණය පහසුකම පිළිබඳව තොරතුරු ලබාගැනීම වැදගත්ය.
ඇපයක් නොමැති බව පමණක් සලකා ඔබේ ව්යාපාරික සිහිනය අත්හැරිය යුතු නැත. එසේම ඇපයක් නොමැතිව ණයක් අනිවාර්යයෙන් ලැබෙන බවටද සහතිකයක් නොමැත.
6. ණය පොලිය ගැන නිවැරදිව අවබෝධ කරගන්න
ණයක් ලබාගැනීමේදී බොහෝ දෙනා විමසන්නේ එක් ප්රශ්නයක් පමණි.
“පොලිය කීයද?”
නමුත් පොලී අනුපාතය පමණක් දැනගැනීම ප්රමාණවත් නොවේ.
ඔබ පහත කරුණුද විමසිය යුතුය.
පොලී අනුපාතය ස්ථාවරද, වෙනස් විය හැකිද?
පොලිය ගණනය කරන්නේ කෙසේද?
මාසික වාරිකය කොපමණද?
ණය ආපසු ගෙවිය යුතු කාලය කොපමණද?
අයදුම්පත්, ලියකියවිලි හෝ වෙනත් සේවා ගාස්තු තිබේද?
වාරිකයක් ප්රමාද වුවහොත් අය කරන ගාස්තු මොනවාද?
ණය කලින් ගෙවා අවසන් කළහොත් අමතර ගාස්තු තිබේද?
ශ්රී ලංකා මහ බැංකුවේ මූල්ය පාරිභෝගික ආරක්ෂණ නියමයන් අනුව, මූල්ය ආයතන විසින් ණය නිෂ්පාදනවල ප්රධාන කොන්දේසි, ගාස්තු හා අවදානම් පැහැදිලි කරන තොරතුරු ලබාදිය යුතුය.
ඒ නිසා ණය ගිවිසුමට අත්සන් කිරීමට පෙර Key Facts Document ඇතුළු අදාළ ලියකියවිලි ඉල්ලා කියවා තේරුම් ගන්න.
7. මාසික වාරිකය ගෙවීමට ඔබට හැකිද?
මෙය ඉතා වැදගත් ප්රශ්නයකි.
උදාහරණයක් ලෙස, සඳුනිගේ ව්යාපාරයෙන් මාසයකට රු. 120,000ක විකුණුම් ආදායමක් ලැබෙනවා යැයි සිතමු.
එයින් අමුද්රව්ය, ඇසුරුම්, ප්රවාහන, විදුලිය සහ අනෙකුත් ව්යාපාරික වියදම් සඳහා රු. 95,000ක් වැය වුවහොත් ඉතිරි වන්නේ රු. 25,000කි.
නමුත් එම රු. 25,000 සම්පූර්ණයෙන්ම ණය වාරිකයට යෙදවිය නොහැකි විය හැකිය.
ව්යාපාරයේ හදිසි වියදම්, අනාගත අමුද්රව්ය මිලදී ගැනීම් සහ පෞද්ගලික අවශ්යතා සඳහාද මුදල් අවශ්ය විය හැකිය.
එමෙන්ම සෑම මාසයකම එකම ආදායමක් ලැබෙන බවට සහතිකයක් නොමැත.
ඒ නිසා ණය වාරිකය ගණනය කිරීමේදී හොඳම මාසය පමණක් නොව, විකුණුම් අඩුවන මාසයක් ගැනද සිතා බලන්න.
ව්යාපාරයේ මුදල් ගලා ඒම සහ පිටවීම පිළිබඳ නිවැරදි අවබෝධයක් නොමැතිව ණයක් ලබාගැනීම අවදානම් සහිතය.
8. රජයේ ව්යාපාරික ණය යෝජනා ක්රම ගැනත් සොයා බලන්න
ශ්රී ලංකාවේ සුළු හා මධ්ය පරිමාණ ව්යාපාර සඳහා රජයේ සහ වෙනත් ආයතනවල සහාය ඇති ණය යෝජනා ක්රම පිළිබඳ තොරතුරු ලබාගත හැකිය.
ඇතැම් යෝජනා ක්රම නව ව්යාපාර සඳහාද, තවත් ඒවා දැනට ක්රියාත්මක ව්යාපාර පුළුල් කිරීම සඳහාද සැලසුම් කර ඇත.
එහෙත් යෝජනා ක්රමයක නමක් හෝ ප්රචාරණයක් දැකීමෙන් පමණක් ණයක් ලබාගත හැකි බවට නිගමනය නොකරන්න.
එහි අයදුම්පත් භාරගන්නා කාලය, මුදල් ප්රතිපාදන තිබීම, සුදුසුකම්, පොලී අනුපාත සහ බැංකු කොන්දේසි වෙනස් විය හැකිය.
ඔබේ ප්රදේශයේ බැංකු ශාඛාවකින් හෝ අදාළ රජයේ ආයතනයකින් නවතම තොරතුරු ලබාගන්න.
9. ව්යාපාරික ණයක් ලබාගැනීමේදී නොකළ යුතු වැරදි
නව ව්යවසායකයන් විශේෂයෙන් සැලකිලිමත් විය යුතු වැරදි කිහිපයක් තිබේ.
අවශ්ය ප්රමාණයට වඩා වැඩි ණයක් ලබාගැනීම: ණය මුදල විශාල වන තරමට ආපසු ගෙවීමේ වගකීමද වැඩි විය හැකිය.
ව්යාපාරික ණය මුදල පෞද්ගලික වියදම් සඳහා භාවිත කිරීම: ව්යාපාරය සඳහා ලැබුණු මුදල් වෙනත් අවශ්යතා සඳහා යෙදවීමෙන් ව්යාපාරය දුර්වල විය හැකිය.
ණය ගිවිසුම නොකියවා අත්සන් කිරීම: පොලී, ගාස්තු, ඇප සහ ප්රමාද ගෙවීම් පිළිබඳ කොන්දේසි හොඳින් තේරුම් ගත යුතුය.
අනාගත ලාභය ගැන අධික බලාපොරොත්තු තැබීම: අපේක්ෂිත විකුණුම් සැබෑ විකුණුම් බවට පත්වීමට කාලයක් ගත විය හැකිය.
එක් ණයක් ගෙවීමට තවත් ණයක් ගැනීම: පැහැදිලි මූල්ය සැලැස්මක් නොමැතිව මෙසේ කිරීම ණය බර තවදුරටත් වැඩි කළ හැකිය.
10. ඔබේ පළමු බැංකු හමුවට සූදානම් වන්න
ඔබ බැංකුවට යන විට සියලු පිළිතුරු දැන සිටිය යුතු නැත.
නමුත් ඔබේ ව්යාපාරික අදහස සහ මුදල් අවශ්යතාව පැහැදිලිව ඉදිරිපත් කිරීමට හැකිවිය යුතුය.
බැංකු නිලධාරියාගෙන් මෙසේ විමසිය හැකිය.
“මම කුඩා ව්යාපාරයක් ආරම්භ කිරීමට සූදානම් වෙනවා. මගේ ව්යාපාර සැලැස්ම සහ මුදල් අවශ්යතාව අනුව මට සුදුසු ණය පහසුකම් මොනවාද? ඒවායේ පොලිය, ඇප අවශ්යතා සහ මාසික වාරික පිළිබඳව පැහැදිලි කර දිය හැකිද?”
මෙවැනි සාකච්ඡාවකින් ඔබට ණයක් ලබාගැනීමට පෙර අවශ්ය තොරතුරු රැසක් ලබාගත හැකිය.
අද ඔබට කළ හැකි කුඩා අභ්යාසයක්
කඩදාසියක් ගෙන පහත ප්රශ්න පහට පිළිතුරු ලියන්න.
මගේ ව්යාපාරයට අවශ්ය මුළු ආරම්භක මුදල කොපමණද?
එයින් මගේම මුදලින් ලබාදිය හැකි ප්රමාණය කොපමණද?
ණයක් ලබාගතහොත් එය භාවිත කරන්නේ කුමකටද?
ව්යාපාරයේ මාසික ආදායම සහ වියදම් කොපමණ වේද?
විකුණුම් අඩුවන මාසයකදීත් ණය වාරිකය ගෙවිය හැකිද?
මෙම ප්රශ්නවලට පිළිතුරු සොයාගැනීම ඔබේ පළමු ව්යාපාරික ණය සඳහා වැදගත් සූදානමකි.
අවසාන වශයෙන්...
ණයක් ලබාගැනීම ඔබේ ව්යාපාරික සිහිනය සැබෑ කරගැනීමට උපකාරී විය හැකිය.
නමුත් ණය මුදලක් යනු නොමිලේ ලැබෙන ආධාරයක් නොවේ. එය ආපසු ගෙවිය යුතු මූල්ය වගකීමකි.
හොඳ ව්යවසායකයෙකු වීමට විශාල මුදලක් තිබීම පමණක් ප්රමාණවත් නොවේ.
අවශ්ය වන්නේ නිවැරදි සැලැස්මක්, වියදම් පිළිබඳ අවබෝධයක්, ගනුදෙනුකරුවන්ගේ විශ්වාසය සහ වගකීමෙන් යුතුව තීරණ ගැනීමේ හැකියාවයි.
ඔබේ ව්යාපාරයේ අනාගතය ගොඩනැඟෙන්නේ ඔබ ලබාගන්නා ණය මුදලේ ප්රමාණයෙන් නොව, එම මුදල භාවිත කරන ආකාරයෙනි.
නිල වෙබ් අඩවි: මුදල් අමාත්යාංශය – MSME Loans සහ ශ්රී ලංකා මහ බැංකුව – Financial Consumer Protection.
මීළඟ කොටස – 04
ලාභයක් ලබන ව්යාපාරයක් ගොඩනඟන්නේ කොහොමද?
ආදායම, වියදම, භාණ්ඩ මිල නියම කිරීම සහ ලාභය නිවැරදිව ගණනය කිරීම පිළිබඳව අපි මීළඟ ලිපියෙන් සාකච්ඡා කරමු.
SriTrade – අපේ මිනිස්සු, අපේ ව්යාපාර, අපේ අනාගතය.
සැලකිය යුතුයි: මෙම ලිපිය සාමාන්ය අධ්යාපනික දැනුවත් කිරීම සඳහා පමණි. ණය අනුමැතිය, පොලී අනුපාත, ඇප අවශ්යතා සහ ණය යෝජනා ක්රමවල සුදුසුකම් අදාළ මූල්ය ආයතනය හා කාලය අනුව වෙනස් විය හැකිය. ණයක් ලබාගැනීමට පෙර අදාළ බැංකුවෙන් නිල තොරතුරු ලබාගෙන, අවශ්ය නම් සුදුසුකම් ලත් මූල්ය උපදේශකයෙකුගේ උපදෙස් ලබාගන්න.